
 Criar uma conta


Generalidades, Legislação do CBD
TVA CBD : quels taux appliquer et quelles erreurs éviter ?
Fora
Sommaire
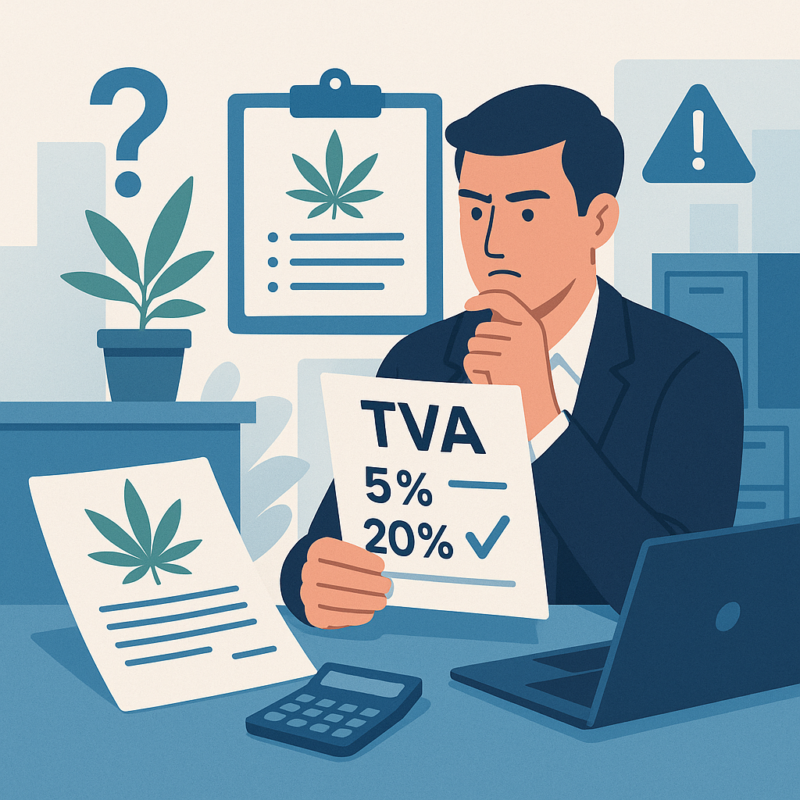
La TVA applicable au CBD ne dépend pas uniquement de la présence de cannabidiol. Elle varie selon la nature du produit, son usage, sa présentation et le circuit de vente. Une fleur à infuser, une huile cosmétique et un e-liquide ne relèvent donc pas nécessairement du même traitement fiscal.
En l’absence de régime général propre au CBD, il faut appliquer les règles de TVA correspondant à chaque catégorie de produits. Le taux normal de 20 % constitue le taux de référence. Un taux réduit ne peut être retenu que si le produit remplit précisément les conditions prévues par le Code général des impôts.
Comment déterminer le taux de TVA d’un produit CBD ?
Le Code général des impôts fixe le taux normal de TVA à 20 %. Ce taux s’applique chaque fois qu’aucun texte ne prévoit expressément un taux réduit. En pratique, vous devez donc partir de 20 %, puis vérifier si les caractéristiques du produit permettent de retenir 5,5 % ou, plus rarement, 10 %.
Le nom commercial ne suffit pas. L’administration peut examiner la composition, le mode d’emploi, les allégations, le conditionnement et le rayon de vente. Une même huile de support peut ainsi être traitée différemment si elle est présentée comme denrée alimentaire, produit cosmétique ou produit aromatique non destiné à être ingéré.
Fiscalité et conformité sont deux questions distinctes
La qualification fiscale ne régularise pas un produit qui ne respecterait pas la réglementation sanitaire. La Commission européenne considère notamment que le CBD isolé et les extraits enrichis en cannabinoïdes relèvent, lorsqu’ils sont destinés à l’alimentation, du régime des « nouveaux aliments ». Une autorisation peut alors être nécessaire avant leur mise sur le marché.
À l’inverse, une difficulté réglementaire ne permet pas d’écarter automatiquement la TVA. Vous devez examiner séparément la légalité du produit, son taux de THC, son étiquetage et le taux de TVA produits à base de CBD.
Quel taux appliquer aux fleurs, huiles et e-liquides CBD ?
Fleurs et résines de CBD
Les fleurs et résines vendues pour être fumées ou utilisées comme produits aromatiques relèvent, en principe, du taux normal de 20 %. Leur caractère végétal ou peu transformé ne suffit pas à ouvrir droit à un taux réduit.
Une présentation comme infusion peut conduire à étudier le taux de 5,5 % applicable aux denrées alimentaires. Cette qualification reste toutefois sensible. Il faut notamment vérifier que le produit est réellement destiné à la consommation humaine et que sa mise sur le marché alimentaire est autorisée. Le simple ajout du mot « infusion » sur des fleurs de CBD en vrac ne sécurise pas à lui seul la TVA fleurs CBD.
Óleos de CBD
La TVA huile CBD dépend de l’usage revendiqué. Une huile cosmétique, une huile de massage ou un produit sans destination alimentaire claire supporte normalement 20 %. Une huile légalement qualifiée de denrée ou de complément alimentaire peut relever du taux de 5,5 %, conformément à l’article 278-0 bis du Code général des impôts.
Il faut distinguer l’huile de graines de chanvre alimentaire, naturellement pauvre en cannabinoïdes, d’une huile enrichie avec un extrait de CBD. La seconde peut relever de la réglementation européenne sur les nouveaux aliments. Cette différence doit apparaître dans les fiches techniques et les justificatifs du fournisseur.
E-liquides et autres produits
Les e-liquides au CBD relèvent du taux normal de 20 %, avec ou sans nicotine. Les cosmétiques, baumes, crèmes, produits de vapotage, objets promotionnels et accessoires suivent également le taux de 20 %, sauf disposition particulière indépendante du CBD.
Le taux de 10 % ne constitue pas un taux intermédiaire général pour le chanvre. Son utilisation doit reposer sur une catégorie prévue par la loi, par exemple certains produits agricoles ou aliments pour animaux répondant aux conditions fiscales correspondantes.
Quelles règles de TVA CBD appliquer en B2B et en B2C en France ?
Pour une vente livrée en France par une entreprise française, le taux dépend du produit et non du statut du client. Une fleur taxée à 20 % reste donc à 20 %, qu’elle soit vendue à un consommateur ou à un professionnel assujetti.
En B2B, le vendeur collecte la TVA et l’indique sur la facture. Le client professionnel peut généralement la déduire s’il est assujetti, si l’achat est affecté à une activité ouvrant droit à déduction et si la facture est conforme. Ce droit ne dispense pas le fournisseur d’appliquer le bon taux.
La TVA CBD B2B influence directement les prix hors taxes, les prix toutes taxes comprises et les marges. Si un grossiste CBD facture 5,5 % alors que le taux correct est 20 %, l’administration peut lui réclamer la différence. La possibilité de récupérer ensuite ce montant auprès du détaillant dépend notamment du contrat, des factures rectificatives et de la relation commerciale.
Les justificatifs à conserver
Chaque référence devrait être associée à une fiche produit, une composition, un usage prévu, un étiquetage et une note justifiant le taux retenu. Les certificats d’analyse du THC sont utiles pour la conformité, mais ils ne prouvent pas à eux seuls le taux de TVA.
Vous devez aussi vérifier le paramétrage du logiciel de caisse, du site marchand et des factures. Les coffrets réunissant des articles soumis à plusieurs taux nécessitent une ventilation raisonnable du prix. Appliquer un seul taux réduit à l’ensemble du coffret peut créer un rappel de TVA.
Comment fonctionne la TVA CBD en Europe ?
Il n’existe pas de taux TVA CBD Europe uniforme. Chaque État membre fixe ses taux dans le cadre de la directive européenne sur la TVA. Un produit taxé à 5,5 % en France peut donc supporter un autre taux dans le pays de destination.
Ventes B2B intracommunautaires
Une livraison de biens à une entreprise établie dans un autre État membre peut être exonérée de TVA française si le client possède un numéro de TVA valide et si les marchandises sont réellement expédiées hors de France. Le vendeur doit vérifier le numéro dans le système VIES et conserver les preuves du transport. Le client autoliquide alors la TVA dans son pays.
Si ces conditions ne sont pas réunies, l’exonération peut être remise en cause. Une facture portant simplement la mention « autoliquidation » ne suffit pas sans preuve matérielle du flux.
Ventes à distance B2C
Pour les ventes intracommunautaires à des particuliers, un seuil global annuel de 10 000 euros hors taxes s’applique à certaines ventes à distance et prestations électroniques. Au-delà, la TVA est en principe due dans le pays du consommateur dès la vente qui entraîne le dépassement. Le guichet unique OSS permet de déclarer ces montants depuis un seul État membre.
En dessous du seuil, la TVA française peut rester applicable sous conditions. Une entreprise peut aussi choisir volontairement la taxation à destination. Les ventes hors de l’Union européenne peuvent être exonérées comme exportations, à condition de disposer des justificatifs douaniers requis.
Quels sont les risques fiscaux et les erreurs à éviter ?
Une TVA insuffisamment facturée expose l’entreprise au paiement du complément. Des intérêts de retard s’ajoutent généralement au rappel, au taux de 0,20 % par mois selon l’article 1727 du Code général des impôts. Des majorations peuvent également s’appliquer : 10 % en cas de retard déclaratif, 40 % en cas de manquement délibéré et jusqu’à 80 % dans les situations les plus graves.
La période contrôlable s’étend généralement jusqu’à la fin de la troisième année suivant celle au titre de laquelle la taxe est devenue exigible. Des délais plus longs existent notamment en cas d’activité occulte.
Facturer trop de TVA n’est pas sans conséquence. La taxe mentionnée sur une facture est en principe due tant que le document n’a pas été corrigé. Une rectification suppose l’émission d’un avoir ou d’une facture rectificative, puis l’ajustement des déclarations concernées.
Les erreurs les plus fréquentes
- appliquer 5,5 % à toute la gamme parce que certains articles sont présentés comme alimentaires ;
- assimiler automatiquement une fleur brute à un produit agricole taxé à 10 % ;
- retenir le même traitement pour une huile cosmétique et une huile alimentaire ;
- exonérer une vente B2B européenne sans numéro de TVA valide ni preuve de transport ;
- ignorer le seuil européen de 10 000 euros pour les ventes B2C ;
- utiliser un taux unique pour un coffret composé de produits fiscalement différents.
Comment sécuriser votre fiscalité CBD ?
Commencez par établir une matrice associant chaque référence à sa nature, son usage, son taux et ses justificatifs. Faites valider les cas sensibles par un expert-comptable ou un avocat fiscaliste. Lorsque l’incertitude subsiste, vous pouvez déposer une demande de rescrit sur le fondement de l’article L. 80 B du Livre des procédures fiscales. La demande doit présenter une situation réelle, complète et suffisamment précise.
En conclusion, le taux de 20 % reste la solution de référence. Les taux réduits demandent une justification produit par produit. Une documentation cohérente, mise à jour lors de chaque changement de composition ou de présentation, limite les erreurs sans remplacer l’analyse réglementaire.
Sources
- Code général des impôts, article 278, taux normal de TVA, version en vigueur.
- Code général des impôts, article 278-0 bis, taux réduit applicable notamment aux denrées alimentaires, version en vigueur.
- Direction générale des Finances publiques, BOFiP, TVA applicable aux produits destinés à l’alimentation humaine, doctrine fiscale en vigueur.
- Commission européenne, TVA transfrontalière, règles applicables aux opérations B2B et B2C dans l’Union européenne, mise à jour 2024.
- Commission européenne, Novel Food Catalogue, statut des cannabinoïdes dans l’alimentation, base consultée dans sa version en vigueur.
- Code général des impôts, article 1727, intérêts de retard, version en vigueur.
Les textes fiscaux et la réglementation du CBD peuvent évoluer. Vérifiez leur version applicable à la date de facturation.
FAQ
Quel est le taux de TVA applicable aux fleurs de CBD ?
Le taux de 20 % est généralement appliqué aux fleurs vendues pour être fumées ou comme produits aromatiques. Un éventuel taux de 5,5 % suppose une véritable qualification alimentaire, une commercialisation licite et des justificatifs cohérents. La mention « infusion » ne suffit pas à elle seule.
Une huile de CBD est-elle toujours taxée à 5,5 % ?
Non. Une huile cosmétique, de massage ou sans destination alimentaire relève normalement de 20 %. Une huile légalement commercialisée comme denrée ou complément alimentaire peut relever de 5,5 %, sous réserve de sa composition et de son statut réglementaire.
Le taux de TVA change-t-il pour une vente CBD entre professionnels ?
En France, non : le taux dépend du produit, pas du statut professionnel du client. Pour une vente B2B intracommunautaire, une exonération française peut toutefois s’appliquer si le numéro de TVA du client est valide et si l’expédition vers un autre État membre est prouvée.
Tous les pays européens appliquent-ils la même TVA au CBD ?
Non. Les taux et certaines qualifications diffèrent selon les États membres. Pour les ventes B2C à distance, la TVA du pays du consommateur devient généralement applicable lorsque le seuil européen global de 10 000 euros est dépassé.
Que faire si un mauvais taux de TVA a déjà été facturé ?
Vous devez mesurer l’écart, corriger les factures lorsque cela est possible et régulariser les déclarations de TVA. Si le taux facturé était insuffisant, l’entreprise reste en principe redevable du complément. Il est conseillé de faire valider la procédure par votre expert-comptable.
Comment obtenir une confirmation officielle du taux TVA CBD ?
Vous pouvez adresser une demande de rescrit fiscal à l’administration sur le fondement de l’article L. 80 B du Livre des procédures fiscales. Décrivez précisément le produit, sa composition, son usage, son emballage et son circuit de commercialisation. Une réponse portant sur une situation complète offre une sécurité supérieure à une interprétation générale.
 French
 English
 German
 Italian
 Portuguese
 Spanish
